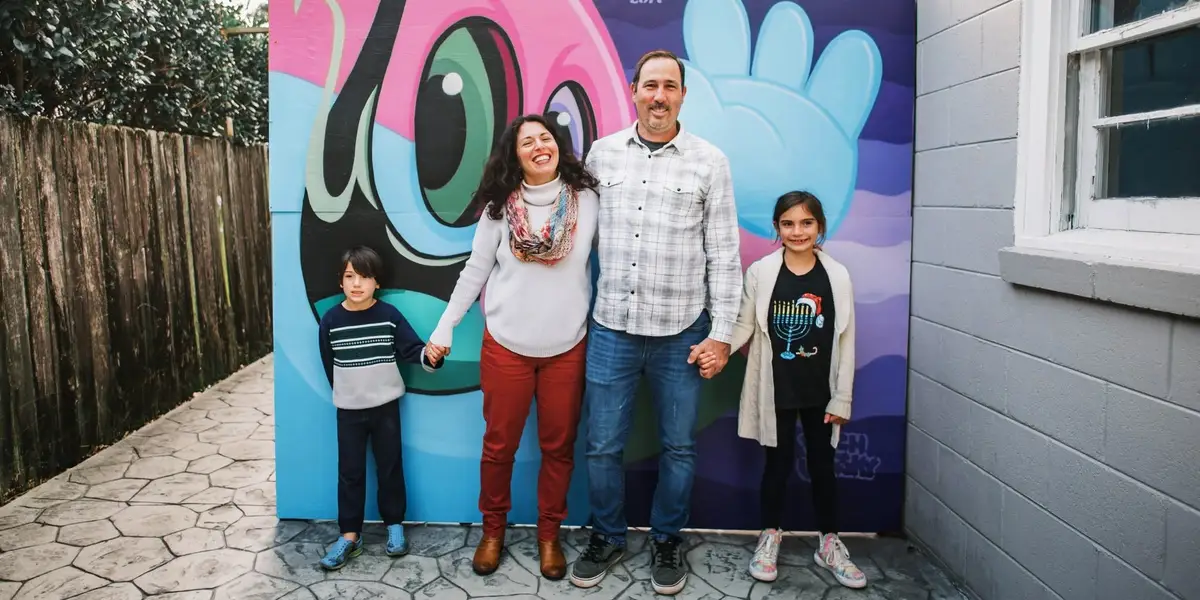
迈克·萨维奇并没有因为微薄的工资或有限的储蓄而放弃购买房地产。
他在 20 多岁的时候就曾担任过销售职务,后来成为一名消防员和急救人员。他的妻子是一名教师。他告诉《商业内幕》,“我们之间并没有多少钱”。
尽管如此,这对夫妇还是于 2010 年利用美国农业部农村住房贷款在马萨诸塞州购买了他们的第一套房子,该贷款允许 0% 首付,并在住房危机期间提供 8,000 美元的首次购房者信贷。
大约三年后,当他们因工作来到南方时,他们将那所房子改造成出租屋,并在南卡罗来纳州芒特普莱森特购买了另一套主要住宅。
萨维奇说,随着家庭的壮大,这对夫妇开始质疑他们的总收入是否足以支付教育费用、为退休储蓄并建立他们想要的生活。在购买了一些主要住宅后,他们开始寻求租赁房地产,作为在日常工作之外积累财富的一种方式。
用 10,000 美元的卡车贷款购买投资房产
Savage 的第一处投资房产是他于 2015 年在南卡罗来纳州查尔斯顿买下的一栋价值 49,000 美元的三居室房屋。
他和他的妻子已经动用了退休金来支付他们搬到查尔斯顿的费用,并且“银行里什么也没有”,他说。但萨维奇完全拥有他的卡车,因此他以卡车为抵押申请了一笔贷款,以支付大约 10,000 美元的首付。
以资产(例如已付清的车辆)为抵押进行借款,允许所有者将其用作贷款的抵押品。它可以快速释放现金,但如果借款人无法付款,也会使车辆面临风险。
对于萨维奇来说,这笔贷款提供了一条进入市场的途径,而无需等待数年才能攒下现金首付。
他说,他当时的心态是:“有什么可失去的?这就是我想做的事。我只需要弄清楚如何实现它。”
他使用 HELOC 继续购买
萨维奇后来利用他主要住所的股权继续增加他的房地产持有量。
他和妻子以他们在 Mount Pleasant 的房屋为抵押申请了大约 30,000 美元的房屋净值信贷额度 (HELOC),并用它在查尔斯顿市中心购买了一套价值 250,000 美元的联排别墅。他们购买了联排别墅作为主要住所,保留了芒特普莱森特的房屋,并将其改造成短期出租。
HELOC 允许房主以其房屋净值为抵押借款,提供循环信贷额度,他们可以在规定的提款期内根据需要动用。
萨维奇说:“以我们的收入和收入,总是很难获得大额贷款并让人们给我们钱。” HELOC 为这对夫妇提供了另一个资金来源。
然后他们重复了这个过程,以市中心的房产为抵押购买了他们现在居住的房子。他们还将市中心的房屋改造成短期出租屋。他说,它表现良好,直到大约一年后查尔斯顿改变了短期租赁规则,迫使他们转向长期租赁。
2018 年左右,为了将自己的投资组合提升到一个新的水平,Savage 开始参加当地的房地产团体和投资者聚会。他了解到投资者并不总是需要为每笔交易支付 20% 的首付。随着对包括硬通货贷款和 BRRRR 方法在内的融资选择有了更广泛的了解,他的收购速度加快了:他在 2020 年购买了三套长期租赁房屋,并在 2021 年又购买了六套。
《商业内幕》审查了财产税记录,确认萨维奇拥有多处财产。
“少即是多”的心态
萨维奇原本并没有打算辞掉工作,但当消防部门改变了薪资结构并减少了他的部分报酬时,他开始质疑自己对家庭财务未来到底有多少控制权。
“我记得我感到非常无助,”他说。 “我不能依靠这些雇主来养活我自己和我的家人。”
在那之前,萨维奇主要将房地产视为补充退休储蓄的一种方式。薪酬变化促使他将其视为一种职业,并共同创立了短期租赁收入管理公司 SynergyStays。
该业务源于他作为 Airbnb 房东的经历。他说,他曾与几家物业管理公司合作过,但即使是最好的物业管理公司也让他感觉,他的租金管理“与其说是一项业务,不如说是一项财产”。
随着 SynergyStays 的发展,Savage 也将其投资策略从积累尽可能多的单位转变为最大化每个单位的收入。今年,他出售了四份长期租金,偿还了一些债务,并表示他从出售中获得了约 45 万美元的现金。他计划投入大约 35 万美元用于单笔短期租金,他认为这可以产生比四处房产加起来还要多的收入。
“我想通过更少的投入获得更多的成果,”他说。
Savage 估计他的净资产约为 200 万美元。他表示,2021 年是他在消防部门工作的最后一年,他的实得工资约为 4 万美元。第二年,他在后院建造的一套附属住宅单元的单一出租单元产生了几乎相同的金额:总收入为 35,000 美元。
凭借来自租金和 SynergyStays 的收入(他说这两项收入约占他总收入的一半),萨维奇对离开该部门感到很放心。
他的经济独立并不意味着他不再工作。 “我现在确实需要做很多工作,而且我必须努力工作,”他说,但他不再依赖雇主来决定他的工资、时间表或休息时间。 “我可以做出决定。我出去做出决定,更加努力地工作,或者做更聪明的事情来帮助自己赚更多的钱。”
